Comment se forme le prix du pétrole ?
En bref
Le prix du pétrole résulte de l'équilibre entre l'offre et la demande mondiales. Les stocks servent d'amortisseur entre les deux. L'OPEP+ pèse sur l'offre en fixant des quotas, mais son influence dépend de sa capacité de réserve, presque nulle depuis la fermeture du détroit d'Hormuz. Le prix se découvre sur les marchés à terme (Brent à Londres, WTI à New York), puis chaque cargaison se vend au prix d'une de ces références, corrigé d'un écart. Enfin, le prix intègre une prime de risque, qui s'envole quand une route d'approvisionnement est menacée.
Qui fixe le prix du pétrole ?
Personne, au sens strict. Aucun gouvernement ni aucune organisation n'annonce un prix mondial du baril. Le prix se forme en continu, au gré des échanges entre producteurs, raffineurs, négociants et investisseurs. L'Energy Information Administration américaine (EIA) identifie sept grands facteurs : l'offre des pays de l'OPEP, celle des pays hors OPEP, la demande des pays de l'OCDE, celle des autres pays, l'équilibre entre l'offre et la demande (visible dans les stocks), les prix au comptant et les marchés financiers.
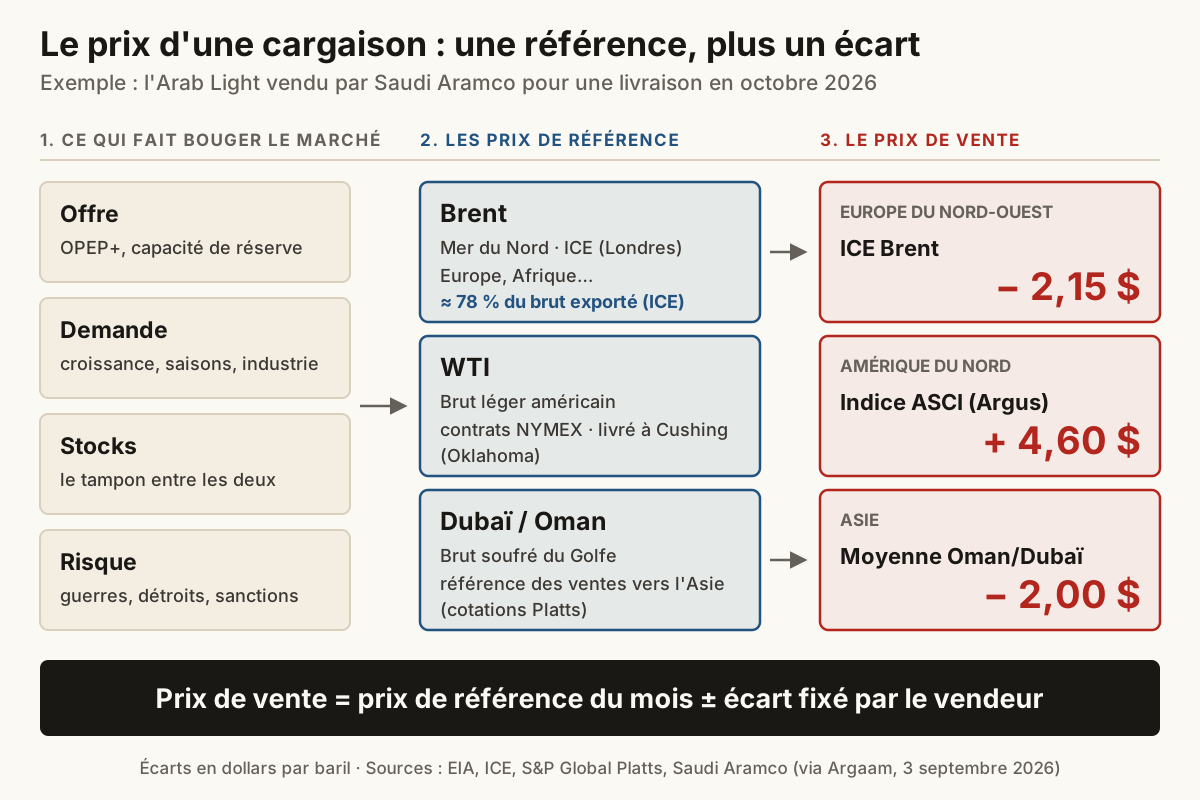
On peut les regrouper en trois familles : les fondamentaux physiques (combien de pétrole est produit, consommé et stocké), la mécanique des marchés (où et comment le prix est coté), et le risque (ce que les acteurs redoutent pour demain). Le schéma ci-dessous montre comment ces trois étages s'articulent, jusqu'au prix d'une cargaison réelle.
L'offre : le poids de l'OPEP+ et de la capacité de réserve
Les pays de l'OPEP produisent environ 35 % du pétrole brut mondial, et leurs exportations représentent environ la moitié du pétrole échangé à l'international, selon l'EIA. Avec leurs alliés réunis dans l'OPEP+, dont la Russie, ils fixent des objectifs de production. Quand ces objectifs baissent, les prix ont historiquement tendance à monter.
Mais le levier le plus important est la capacité de réserve : la production qu'un pays peut mettre en route en 30 jours et maintenir au moins 90 jours, selon la définition de l'EIA. Tant qu'elle est abondante, le marché sait qu'une panne quelque part pourra être compensée, et les prix restent calmes. Quand elle est faible, le moindre incident fait bondir les cours. L'Arabie saoudite détient la plus grande capacité de réserve de l'OPEP.
Ce que la crise de 2026 a changé
La capacité de réserve de l'OPEP+ se trouve en grande partie dans le Golfe, donc derrière le détroit d'Hormuz. En août 2026, l'Agence internationale de l'énergie (AIE) estimait la capacité de réserve effective de l'OPEP+ à 0,22 million de barils par jour seulement, alors que plus de 10 millions de barils par jour de production du Golfe étaient à l'arrêt. L'OPEP+ produisait 33,11 millions de barils par jour, environ 7,26 millions sous ses objectifs.
Les quotas ont donc peu de prise quand les barils ne peuvent pas sortir du Golfe. Le 6 septembre, les sept pays du noyau de l'OPEP+ (Arabie saoudite, Russie, Irak, Koweït, Kazakhstan, Algérie et Oman) ont maintenu leurs niveaux de production pour octobre ; leur prochaine réunion est prévue le 4 octobre, selon Energy Connects.
La demande et les stocks : l'autre moitié de l'équation
La demande dépend de la croissance économique, des pays de l'OCDE comme des économies émergentes, et de l'activité industrielle. Elle réagit aussi aux prix : quand le pétrole devient trop cher, on en consomme moins. L'AIE prévoit ainsi une baisse de la demande mondiale de 2,5 millions de barils par jour en 2026, pendant que l'offre mondiale reculerait de 5,7 millions, à 100,7 millions de barils par jour.
Entre l'offre et la demande, les stocks jouent le rôle d'amortisseur. L'EIA les décrit comme « le point d'équilibre entre l'offre et la demande » : quand l'offre dépasse la demande, ils se remplissent et les prix baissent ; quand elle manque, on y puise et les prix montent. Depuis le début de la guerre, le monde vit sur ses réserves : selon l'AIE, les stocks observés ont baissé de 507 millions de barils entre février et août 2026, soit 2,8 millions de barils par jour en moyenne.
Quand il n'y a plus de place : le prix négatif de 2020
Le rôle des stocks s'est vu de manière spectaculaire dans l'autre sens, en avril 2020. La pandémie de Covid-19 avait effondré la demande et les cuves de Cushing, dans l'Oklahoma, où se livre le pétrole américain de référence, arrivaient à saturation. Le 20 avril 2020, le contrat WTI de mai a terminé la séance à −37,63 dollars le baril : des vendeurs ont payé pour se débarrasser de pétrole qu'ils ne pouvaient pas stocker.
Brent, WTI, Dubaï : les prix de référence
Il n'existe pas un pétrole, mais des dizaines de qualités, plus ou moins denses et soufrées. Pour s'y retrouver, le marché s'appuie sur quelques bruts de référence, dont le prix est coté en permanence et sert de base à tous les autres.
- •Le Brent, référence de la mer du Nord. Environ 78 % du pétrole brut exporté dans le monde est vendu par référence au Brent, directement ou indirectement, selon la bourse ICE, où s'échangent les contrats à terme Brent. Le « Dated Brent », qui mesure le prix des cargaisons physiques, est calculé par l'agence S&P Global Platts à partir de six bruts : Brent, Forties, Oseberg, Ekofisk, Troll et, depuis mai 2023, le WTI Midland américain.
- •Le WTI (West Texas Intermediate), référence américaine. C'est un brut léger et peu soufré (moins de 0,42 % de soufre). Ses contrats à terme s'échangent sur le NYMEX, à New York, et se livrent à Cushing, dans l'Oklahoma.
- •Dubaï et Oman, références du Moyen-Orient. Les cotations Platts Dubaï et Oman servent de base aux bruts chargés dans le Golfe, moyennement denses et soufrés, et vendus surtout en Asie.
Le prix d'une cargaison : une référence, plus un écart
Dans la pratique, un producteur ne négocie pas un prix fixe : il annonce un écart par rapport à une référence. Chaque mois, Saudi Aramco publie ainsi le prix de vente officiel de ses bruts pour chaque région. Pour l'Arab Light livré en octobre 2026, l'écart est de −2 dollars par rapport à la moyenne Oman/Dubaï en Asie, de −2,15 dollars par rapport à l'ICE Brent en Europe du Nord-Ouest, et de +4,60 dollars par rapport à l'indice ASCI en Amérique du Nord, selon Argaam. L'acheteur paiera donc le prix de la référence au moment de la livraison, corrigé de cet écart.
La crise a mis ce système à l'épreuve. La cotation Dubaï repose sur des bruts du Golfe ; avec le trafic du détroit presque à l'arrêt, Platts a réduit en avril le nombre de bruts livrables dans sa cotation de cinq à deux, et des négociants jugeaient alors la référence « de fait cassée », rapportait OilPrice.com.
Les marchés à terme : là où le prix se découvre
Le « prix du pétrole » cité dans les médias est, le plus souvent, celui du contrat à terme Brent le plus proche. Un contrat à terme est un engagement à acheter ou à vendre une quantité de pétrole à une date future, à un prix fixé aujourd'hui. Les contrats Brent de l'ICE sont réglés en argent et non en barils : ils restent reliés au marché physique grâce à l'indice ICE Brent, calculé à partir des transactions réelles de la mer du Nord.
Deux types d'acteurs s'y croisent, explique l'EIA. Les professionnels s'y couvrent : une compagnie aérienne achète des contrats pour se protéger d'une hausse du kérosène, un producteur en vend pour garantir le prix de sa production future. Les investisseurs financiers, eux, prennent l'autre côté de ces transactions et apportent de la liquidité. Les prix à terme envoient des signaux qui influencent les décisions d'aujourd'hui : s'ils montent, les producteurs peuvent accélérer leur production et les acheteurs constituer des stocks. L'EIA souligne toutefois qu'il n'a pas été démontré de façon définitive que la spéculation provoque, à elle seule, les variations des prix.
La prime de risque : le prix de la peur
Le marché ne cote pas seulement le pétrole disponible aujourd'hui, mais aussi celui qui pourrait manquer demain. Quand une guerre menace une route d'approvisionnement, les acheteurs sont prêts à payer plus cher pour s'assurer des barils : c'est la prime de risque. Elle ne se mesure pas directement, mais elle se lit dans les écarts entre références.
Au début de la guerre, l'écart entre le Brent et le Dubaï a bondi à environ 6 dollars par baril, contre moins de 2 dollars la semaine précédente, selon des données de Bloomberg citées par OilPrice.com le 3 mars 2026 : le Brent, référence des barils de l'Atlantique encore disponibles, absorbait la prime de risque. Fin septembre, c'est l'écart avec le pétrole américain qui s'est creusé : le 25 septembre, le Brent a clôturé à 104,30 dollars et le WTI à 92,41 dollars, soit 12,68 dollars d'écart, le plus haut depuis mai, selon The National. Une interdiction possible des exportations américaines de gazole, qui augmenterait l'offre intérieure, y contribue.
Et le dollar ?
Le pétrole se vend en dollars. Pour un acheteur européen, le prix réel dépend donc aussi du taux de change : si l'euro baisse face au dollar, il atténue une baisse du baril, et inversement, rappelle La finance pour tous. Un baril stable en dollars peut ainsi coûter plus cher en euros.
Ce que la crise de 2026 montre
Depuis février, tous les mécanismes décrits plus haut jouent en même temps : une offre amputée, une capacité de réserve bloquée derrière le détroit, des stocks qui fondent et une prime de risque qui suit chaque rebondissement militaire ou diplomatique.
- •28 février 2026 — Les États-Unis et Israël lancent l'opération Epic Fury contre l'Iran ; le 2 mars, l'Iran menace d'attaquer tout navire qui franchira le détroit.
- •30 avril — Le Brent touche brièvement 126 dollars, son plus haut niveau en quatre ans, selon CNN.
- •Août — Le Dated Brent, prix des cargaisons de la mer du Nord, s'établit en moyenne à 91 dollars, avant de grimper à 113,48 dollars le 9 septembre, selon l'AIE.
- •11 septembre — L'ICE Brent cote 105 dollars, 45 % au-dessus de son niveau d'avant-guerre, selon l'AIE.
- •29 septembre — Le Brent s'échange à 100,19 dollars à 14 h 40 (heure de New York), contre 67,33 dollars un an plus tôt, selon Fortune.
- •30 septembre — Les 30 économistes et analystes interrogés par Reuters prévoient un Brent à 89,05 dollars en moyenne sur 2026, avec des estimations allant de 77,27 à 97,60 dollars.
Pour suivre l'évolution des cours au jour le jour, voir la page Situation actuelle et le Live.
Du baril au plein : pourquoi la pompe ne suit pas au centime près
Le prix du brut n'est qu'une partie du prix à la pompe. Entre les deux s'ajoutent le raffinage, le transport, la distribution et, surtout en France, les taxes. Au 24 août 2026, selon Connaissance des Énergies, le gazole coûtait en moyenne 2,231 euros le litre, dont 43,9 % de taxes (accise et TVA) ; le SP95 coûtait 2,063 euros, dont 50,1 % de taxes. Une partie du prix étant fixe, une hausse de 10 % du baril ne se traduit pas par une hausse de 10 % à la pompe. Le détail litre par litre est dans notre article sur la décomposition du prix du gazole.
Questions fréquentes
Qui fixe le prix du pétrole ?
Personne en particulier. Le prix se forme sur les marchés, surtout sur les contrats à terme Brent (ICE) et WTI (NYMEX), selon l'offre, la demande, les stocks et le risque perçu. L'OPEP+ influence l'offre par ses quotas, mais ne fixe pas le prix.
Quelle est la différence entre le Brent et le WTI ?
Le Brent est la référence de la mer du Nord, utilisée pour environ 78 % du brut exporté dans le monde selon ICE. Le WTI est la référence américaine, livrée à Cushing (Oklahoma). Leur prix diverge selon la situation de chaque marché : l'écart a atteint 12,68 dollars le 25 septembre 2026.
Pourquoi le prix du pétrole monte-t-il quand un détroit est menacé ?
Parce que le marché anticipe un manque : les acheteurs paient plus cher pour s'assurer des barils, ce qu'on appelle la prime de risque. Si la capacité de réserve est faible, comme en 2026, rien ne peut compenser rapidement les barils bloqués, et la hausse est plus forte.
Le prix du pétrole peut-il être négatif ?
Oui, sur les marchés à terme, dans des circonstances exceptionnelles. Le 20 avril 2020, le contrat WTI de mai a clôturé à −37,63 dollars, parce que la demande s'était effondrée et que les capacités de stockage de Cushing étaient presque pleines.
Pourquoi le prix à la pompe ne baisse-t-il pas autant que le baril ?
Parce que le pétrole brut ne représente qu'une partie du prix du litre. En France, l'accise est fixe par litre et les taxes pesaient 43,9 % du prix du gazole au 24 août 2026, selon Connaissance des Énergies. Le taux de change euro-dollar joue aussi.
Sources (21)
- What drives crude oil prices: OverviewU.S. Energy Information Administration (EIA) · consulté le 30 septembre 2026 Institution
- What drives crude oil prices: Supply OPECU.S. Energy Information Administration (EIA) · consulté le 30 septembre 2026 Institution
- What drives crude oil prices: Balance (inventories)U.S. Energy Information Administration (EIA) · consulté le 30 septembre 2026 Institution
- What drives crude oil prices: Financial marketsU.S. Energy Information Administration (EIA) · consulté le 30 septembre 2026 Institution
- Oil Market Report — September 2026Agence internationale de l'énergie (AIE) · 11 septembre 2026 Institution
- OPEC+ keeps output policy unchanged for OctoberEnergy Connects · 8 septembre 2026 Presse
- West Texas IntermediateWikipedia (anglais) · consulté le 30 septembre 2026 Recherche
- Brent: the world's crude benchmarkIntercontinental Exchange (ICE) — Mike Wittner · septembre 2020 Institution
- Platts Dated Brent Now Reflects WTI Midland Crude Oil, Completes Inclusion in Brent ComplexS&P Global Commodity Insights (communiqué, PR Newswire) · 2 mai 2023 Institution
- Platts Dubai and Oman: Middle East crude oil benchmarksS&P Global Commodity Insights · consulté le 30 septembre 2026 Institution
- Saudi Aramco sets Arab crude OSP for OctoberArgaam · 3 septembre 2026 Presse
- Middle East Oil Pricing Is Cracking Under PressureOilPrice.com — Alex Kimani · 20 avril 2026 Presse
- Hormuz Freeze Sends Brent-Dubai Spread to Multi-Year HighOilPrice.com — Julianne Geiger · 3 mars 2026 Presse
- Oil prices waver in face of Iran war truce and Houthi attacksThe National — Fareed Rahman · 25 septembre 2026 Presse
- Les impacts économiques de l'évolution des cours du pétroleLa finance pour tous (Institut pour l'éducation financière du public) · 19 septembre 2024 Institution
- Operation Epic FuryWikipedia · 2026 Presse
- Iran says will attack any ship trying to pass through Strait of HormuzAl Jazeera · 2 mars 2026 Presse
- Oil briefly touches $126, its highest price in four yearsCNN Business · 30 avril 2026 Presse
- Current price of oil as of Sept. 29, 2026Fortune — Joseph Hostetler · 29 septembre 2026 Presse
- Analysts raise 2026 oil forecasts on prolonged Gulf disruption: Reuters pollReuters (via Investing.com) · 30 septembre 2026 Presse
- Structuration des prix de l'essence et du gazole en FranceConnaissance des Énergies · mis à jour le 31 août 2026 Institution